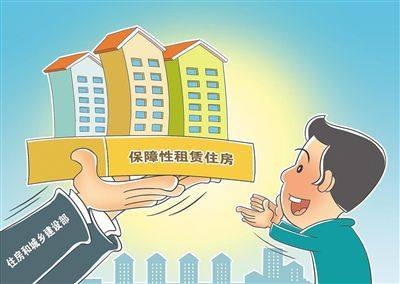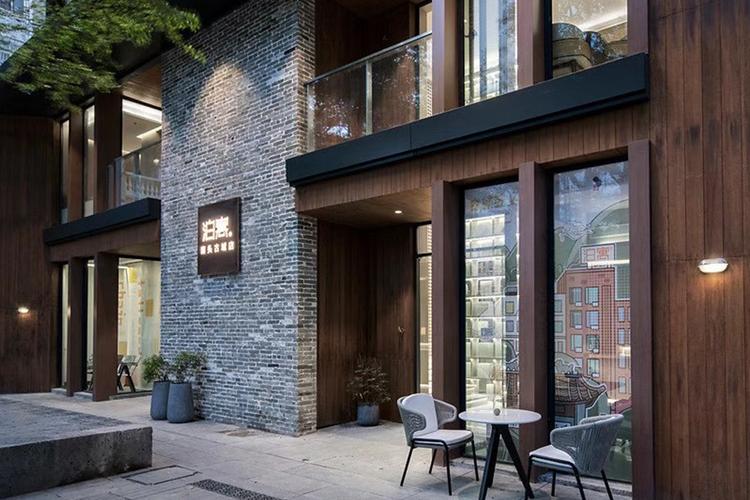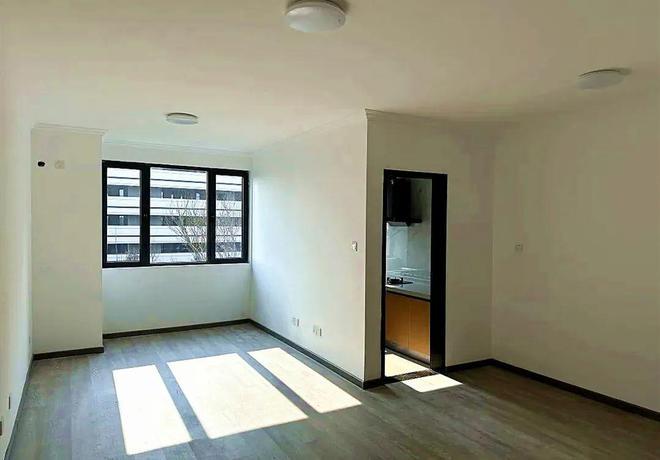
中国房地产市场在“房住不炒”的定位下经历深度调整,而保障性租赁住房正成为政策发力点。2023年以来,中国人民银行(央行)通过专项再贷款、信贷支持等货币政策工具,引导金融机构加大对保障性租赁住房的支持力度,被市场形象地称为“央妈开闸”。这一举措不仅为住房租赁市场注入流动性,更可能重塑房地产行业的发展逻辑,开辟一条全新的赛道。
一、政策背景:从“居者有其屋”到“租购并举”
长期以来,中国住房体系偏重销售,租赁市场发展相对滞后。随着城镇化进程进入下半场,新市民、青年人等群体的住房困难问题凸显。2021年国务院办公厅发布《关于加快发展保障性租赁住房的意见》,明确保障性租赁住房基础制度和支持政策。央行随后推出保障性租赁住房贷款支持计划,在部分城市试点,通过低成本资金鼓励市场主体收购存量房屋用于租赁。2023年,央行设立1000亿元租赁住房贷款支持计划,在重庆、济南、郑州等8个试点城市落地,支持专业化规模化住房租赁企业发展。这一系列动作标志着政策重心从需求端刺激转向供给端结构优化。
二、央妈“开闸”的实质:定向滴灌,而非大水漫灌
与以往房地产调控中的全面降准降息不同,此次央行支持具有明显的结构性特征。一是资金用途定向:贷款支持计划明确用于收购存量住房并转为保障性租赁住房,既消化库存又增加供给;二是利率优惠:试点贷款利率不高于同期限LPR减20个基点,显著降低企业融资成本;三是主体限制:主要支持专业化、规模化的住房租赁企业,避免资金流入传统开发环节。这种“定向滴灌”体现了政策思路的转变:从刺激增量开发转向盘活存量、培育租赁运营能力。
三、新赛道的开启:房地产发展模式的转型
保障性租赁住房的兴起,可能为房地产行业带来多重变革。它推动行业从“开发销售”向“运营服务”转型。过去房企依赖高周转、高杠杆模式,而在租赁赛道,企业需要深耕精细化运营,通过长期持有获取稳定现金流。保障性租赁住房REITs(不动产投资信托基金)的推出为退出渠道提供了可能,形成“投融管退”闭环,吸引社会资本参与。再次,存量盘活成为新增长点,试点城市通过收购市场闲置房源转化为保障性租赁住房,既缓解库存压力,又避免重复建设。租赁住房与城市更新、产业园区配套相结合,催生新的社区生态和消费场景。
四、现实挑战:盈利模式与市场磨合
尽管前景广阔,但保障性租赁住房的可持续发展仍面临挑战。其一,租金回报率偏低,核心城市租金收益率普遍在1.5%-2%左右,覆盖资金成本存在压力,需依赖长期低成本资金和财政补贴。其二,供需匹配难度大,保障性租赁住房面向新市民、青年人,选址需贴近就业中心,而存量房源可能分布在郊区,错配风险较高。其三,运营能力短板,传统房企缺乏租赁运营经验,需要培育专业团队。其四,政策协同有待加强,土地、财税、金融等配套政策需进一步细化落地。
五、未来展望:稳中求进,探索新模式
央行“开闸”是信号,更是起点。保障性租赁住房有望在以下方面实现突破:一是扩大试点范围,将更多城市纳入贷款支持计划;二是完善REITs市场,推动更多保障性租赁住房项目发行REITs,形成良性循环;三是鼓励多元化主体参与,包括房企、住房租赁企业、金融机构等,探索“租购并举”下的混合经营模式;四是强化数字化管理,通过平台化运营提升供需匹配效率。
可以预见,在政策与金融的双重加持下,保障性租赁住房不仅是住房保障体系的补充,更可能成为房地产行业新赛道,推动行业从“高负债、高杠杆、高周转”的旧模式,转向“轻资产、重运营、稳收益”的新范式。这条新赛道的培育需要耐心与智慧,既要发挥市场机制,又要守住民生底线,最终实现住有所居、居有所安的目标。