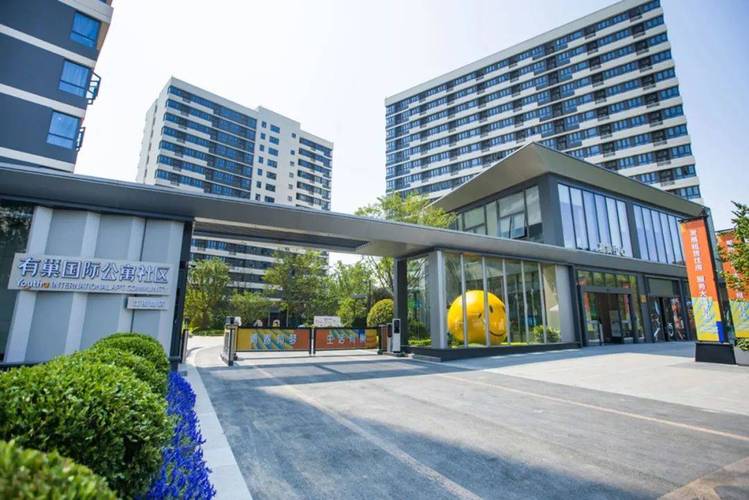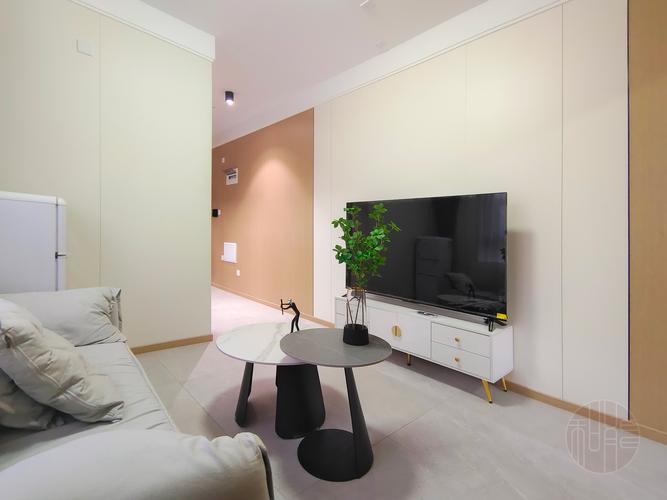
保障性租赁住房建设在各地加速推进,成为住房体系建设的重要一环。这一举措对投资的拉动作用究竟有多大?需要从直接投资规模、产业链带动以及资金来源与可持续性等多个维度进行审视。
保障性租赁住房的直接投资规模可观。根据住建部数据,“十四五”期间全国计划筹集保障性租赁住房870万套(间),2023年已建设筹集约200万套。按单套平均投资20-30万元估算,年直接投资额可达数千亿元级别,对房地产开发投资形成明显补充。在商品房投资增速放缓的背景下,保障性租赁住房成为稳投资的重要抓手。
其产业链带动效应显著。住房租赁项目从建设到运营,涉及建筑建材、家具家电、装修装饰、物业服务等多个上下游行业。一套保障性租赁住房的建设和运营,可带动数十个相关产品或服务的需求。据测算,每增加1亿元保障性租赁住房投资,可带动相关产业产出约1.5-2亿元,并创造大量就业岗位。尤其在人口净流入的大城市,此类项目的集中落地对区域经济的短期刺激和长期结构优化均有积极作用。
投资拉动效应的大小也受资金来源和模式制约。目前保障性租赁住房的資金来源包括财政补助、专项债券、银行贷款、社会资本等。其中,财政资金和专项债占比较高,但地方财政压力限制了进一步扩张;社会资本参与度虽在提升,但仍面临回报率低、回收期长等障碍。若过度依赖政府投入,投资可持续性将面临挑战。因此,亟需完善REITs等退出机制,引导更多市场化资金进入,才能将潜在的拉动效应持续释放。
保障性租赁住房的投资拉动并非简单的规模叠加。其空间布局集中于大城市和产业园区,若能精准匹配新市民、青年人的租赁需求,则不仅拉动当期投资,还能通过改善居住条件促进消费和人力资本积累,形成长期经济回报。反之,若选址不当或供需错配,则可能造成资源浪费,削弱投资效益。
夏磊等学者指出,保障性租赁住房对投资的拉动作用在“十四五”期间较为显著,直接效应可达每年数千亿元,加上产业链带动,总效应更大。但要实现可持续的拉动,关键在于构建“政府引导、市场运作”的多元投融资模式,并注重项目运营效率和需求匹配。如此,保障性租赁住房才能真正成为稳投资、惠民生、促发展的多赢之策。